
Finansiel dannelse hos børn fra den tidligste alder
Penge er en af de hyppigste kilder til stress i voksenlivet, og alligevel vies de overraskende lidt opmærksomhed i opdragelsen. De fleste forældre er enige om, at finansiel forståelse er vigtig, men når det kommer til en konkret samtale ved middagsbordet, forsvinder emnet på en eller anden måde af sig selv. Og dog er det netop derhjemme, i hverdagssituationer, at grundlaget lægges for, hvordan man håndterer penge resten af livet.
Forskning viser gang på gang, at finansielle vaner dannes meget tidligere, end de fleste forældre forventer. Ifølge en undersøgelse fra University of Cambridge er grundlæggende holdninger til penge i vid udstrækning allerede formet i syvårsalderen. Det betyder ikke, at en førskolebarn skal forstå en investeringsportefølje, men det betyder bestemt, at det er for sent at vente med at tale om økonomi til gymnasiet.
Den gode nyhed er, at det ikke behøver at være raketvidenskab at tale med børn om penge. Det er bare om at vide, hvad et barn i en given alder kan forstå, og tilpasse den måde, man åbner emnet på, derefter.
Prøv vores naturlige produkter


Små børn og de første skridt: mønters og beslutningers verden
For de mindste børn, fra cirka tre til seks år, handler det primært om, at de forstår, at penge ikke er noget magisk, der kommer ud af en hæveautomat, når man har brug for dem. I denne alder tænker børn konkret og i nutid, så abstrakte begreber som "opsparing til fremtiden" eller "familiebudget" giver ingen mening. Hvad der giver mening, er direkte erfaring.
Et enkelt eksempel fra hverdagen: en forælder tager barnet med i butikken og giver det nogle mønter i hånden. Barnet kan vælge én lille slik eller legetøj. Derigennem lærer det, at man får ting for penge, men også at ét valg udelukker et andet. Denne grundlæggende forståelse af kompromis og valg er den første byggesten i finansiel intelligens.
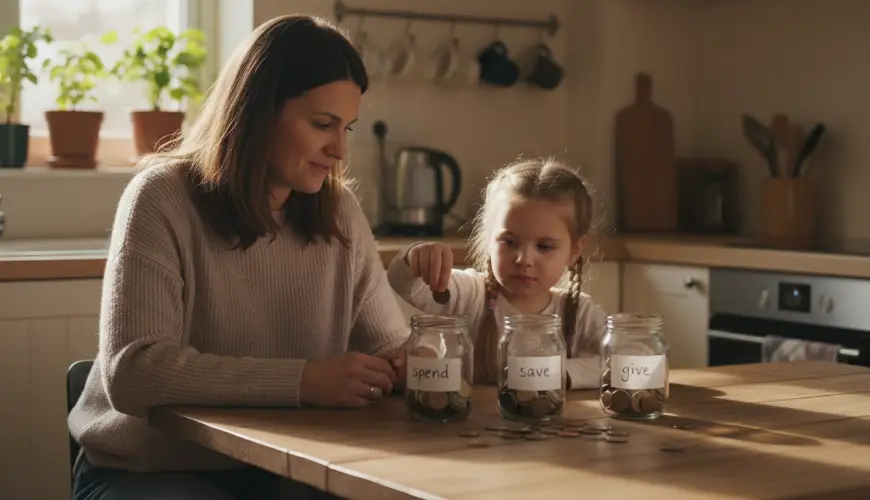
I denne alder fungerer gennemsigtige sparebøsser eller glas, hvor barnet kan se mønterne hope sig op, rigtig godt. Den fysiske tilstedeværelse af penge er afgørende for et lille barn – et kort eller en mobilbetaling har simpelthen ingen reel vægt for dem. Forældre kan indføre et enkelt system med tre glas: ét til forbrug, ét til opsparing og ét til at give væk. Denne tilgang, populariseret af den amerikanske finanspædagog Ron Lieror, lærer børn fra en tidlig alder, at penge har forskellige formål, og at man kan forvalte dem bevidst.
Samtaler i denne alder bør være korte, legende og knyttet til en konkret situation. Det er ikke nødvendigt at forklare, hvordan økonomien fungerer – det er nok at sige: "Kan du se det legetøj? Det koster lige så meget, som du har i hånden nu. Vil du købe det, eller vil du gemme pengene?" Barnet oplever dermed reel beslutningstagning, ikke bare teori.
Det er også vigtigt ikke at undervurdere indflydelsen af ens egen adfærd. Børn i denne alder er fremragende observatører. Hvis de ser forældre handle tankeløst eller omvendt omhyggeligt sammenligne priser, overtager de disse mønstre længe inden, de er i stand til at reflektere over dem.
Skolealderen: lommepenge, arbejde og forståelse af værdi
Mellem syv og tolv år åbner der sig en helt ny verden af muligheder for barnet, hvad angår finansiel opdragelse. Tænkningen bliver mere logisk, barnet forstår tid og kan forestille sig at spare op til noget. Her kommer lommepenge på banen som et af de mest effektive redskaber, forældre har til rådighed.
Debatten om, hvorvidt lommepenge skal være knyttet til huslige pligter eller gives ubetinget, har ikke ét rigtigt svar. Begge tilgange har fordele og ulemper. Betingede lommepenge lærer, at penge er en belønning for arbejde – hvilket svarer til den voksne verdens virkelighed. På den anden side giver ubetingede lommepenge barnet plads til at lære at administrere penge uden pres og forstå, at huslige pligter er en del af familielivet, ikke en forretningstransaktion. Mange eksperter i børnepsykologi anbefaler en kombination: grundlæggende lommepenge uden betingelser og mulighed for at tjene ekstra ved særlige opgaver.
Uanset hvilken tilgang forældre vælger, er det afgørende at give barnet reel autonomi i beslutningen om, hvordan lommepengene bruges. Hvis en forælder konstant griber ind og kommenterer hvert køb, lærer barnet ikke ansvar – det lærer kun at undgå kritik. At lade barnet købe en unødvendighed og derefter beklage sig over den er en værdifuld lektie, som ingen samtale fuldt ud kan erstatte.
Netop i denne alder er det også passende at begynde at tale om tingenes værdi i en bredere sammenhæng. Hvordan opstod den sweater, barnet gerne vil købe? Hvem lavede den og under hvilke forhold? Disse emner forbinder naturligt finansiel forståelse med værdier som fair trade, bæredygtighed eller etisk forbrug – og børn i skolealderen er overraskende åbne over for sådanne emner. Det handler ikke om at moralisere, men om at udvide perspektivet: penge er ikke bare tal, de er beslutninger, der har konsekvenser.
En smart måde at åbne disse emner på er at handle sammen – hvad enten det drejer sig om tøj, legetøj eller madvarer. At sammenligne priser, læse indhold, finde alternativer: alt dette er praktiske færdigheder, som barnet lærer naturligt i en reel sammenhæng. Og hvis familien bevidst vælger naturvenlige produkter eller lokalt fremstillede varer, er det en god lejlighed til at forklare, hvorfor det nogle gange er værd at betale mere for noget, der er af bedre kvalitet eller mere etisk.
Som Warren Buffett engang sagde: "Jo tidligere du lærer at spare og investere, jo bedre for dig." Denne tanke gælder også i barnets verden, om end i langt mere beskedent omfang – en skolebarn, der lægger en del af lommepengene til side til en drømt ting, oplever i det små præcis det princip, Buffett beskriver.
Teenagealderen: tid til rigtig finansiel uddannelse
Teenagere befinder sig på tærsklen til voksenlivet, og deres finansielle beslutninger begynder at få reelle konsekvenser. Et fritidsjob, en egen konto, de første større køb – alt dette bringer nye udfordringer og muligheder. Og det er netop her, mange forældre enten helt holder op med at tale om penge (fordi teenageren "da godt ved det"), eller omvendt begynder at holde foredrag, der afskrækker den unge fra enhver diskussion.
Den effektive tilgang er anderledes: i stedet for foredrag handler det om at inddrage teenageren i familiens reelle finansielle beslutninger. Ikke for at give dem ansvar for familiens økonomi, men for at de kan se, hvordan det fungerer i praksis. Hvad koster strømmen? Hvordan sætter man et familiebudget op? Hvad betyder et realkreditlån? Disse samtaler behøver ikke at være formelle – de kan naturligt opstå ud af hverdagssituationer.
En egen bankkonto er en vigtig milepæl for en teenager. At forvalte egne penge, følge udgifter og planlægge fremad er færdigheder, der ikke kan læres fra en bog – de skal opleves. Forældre kan hjælpe med at opstille grundlæggende regler og tilbyde støtte, men for megen kontrol ødelægger denne proces.
I denne alder er det også passende at åbne emner som kreditkort, lån eller renter. Mange unge mennesker havner i økonomiske problemer netop fordi, de aldrig forstod, hvordan gæld fungerer. At forklare med et enkelt eksempel, hvad det betyder at låne penge med renter, er en investering i barnets fremtid, der betaler sig mangefold.
Det er interessant, at OECD's undersøgelser om unges finansielle forståelse gang på gang viser, at unge mennesker, der har talt om økonomi derhjemme med deres forældre, opnår markant bedre resultater i at håndtere penge som voksne. Skolen kan ganske vist give teorien, men familien giver den kontekst og de værdier, der er lige så vigtige.
Teenagere begynder også at se forbrugerkulturen mere kritisk – eller omvendt glider ind i den under pres fra jævnaldrende. Samtaler om reklame, om hvordan markedsføring fungerer, og om hvorfor visse ting lokker os til at købe, er enormt værdifulde i denne alder. At lære en teenager at skelne mellem, hvad de virkelig ønsker, og hvad nogen ønsker at sælge dem, er en af de vigtigste ting, forældre kan give videre.
Finansiel opdragelse er ikke én enkelt samtale, men en langsigtet proces, der tilpasser sig i takt med, at barnet vokser. Man behøver ikke at være ekspert i økonomi eller have sin egen økonomi perfekt på plads – det er nok at være villig til at tale åbent, begå fejl og lære af dem sammen. Børn, der ser forældre tænke bevidst og eftertænksomt over penge, overtager naturligt denne tilgang. Og det er et fundament, man kan bygge på hele livet.